
2026年中国消费者新春计划购买年菜品类数据分析:肉类稳居“绝对主角”,海鲜与预制组合成增长支点,年菜消费走向场景化与分层化


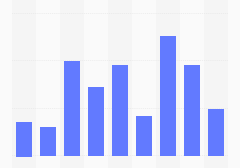

iiMedia Research(艾媒咨询)发布的《2026年中国年菜市场发展状况与消费者行为调查数据》显示,2026年中国消费者新春计划购买的年菜品类中,选择呈现出鲜明的“以肉为主、多品类补充”的结构特征。鱼肉类菜肴(如酸菜鱼、烤鱼)以48.78%位列第一,猪肉类菜肴与羊肉类菜肴分别为45.79%与42.26%,三者共同构成春节餐桌的核心供给。海鲜类菜肴(如虾、蟹、贝类组合)达到38.72%,牛肉类菜肴为33.83%,说明在传统肉类主导之外,海鲜与牛肉已成为重要的“升级型选择”,承担提升仪式感与宴席档次的角色。
从中段品类的分布可以看到,消费者的年菜需求正在向更细分的口味与场景展开。鸭肉类菜肴为28.94%、鸡肉类菜肴为26.09%,仍处在较高水平,体现出家庭聚餐对“硬菜与下饭菜”的稳定需求。蔬类特色菜肴(23.51%)与鲍鱼类高端菜(20.65%)分属两端:前者更多承担解腻与搭配的功能,后者则对应节庆消费中的“体面型”需求,两者同时处在20%左右区间,说明消费者既追求丰盛,也在意结构均衡与宴席完整度。
更值得注意的是,预制与组合类年菜的存在感正在上升。荤素搭配套餐达到18.48%,主食类菜肴(如八宝饭、年糕)为15.22%,汤羹类菜肴为13.04%,这些品类的共同特征是“省时省力、容错率高、适配多桌型”。它们虽然占比不及肉类与海鲜,但构成了年菜消费从单品走向“一桌解决方案”的关键拼图,使年夜饭从“自己下厨的技术活”进一步向“购买即上桌的流程化体验”靠拢。海鲜礼盒盒装菜占比仅6.25%,相对靠后,也从侧面反映出消费者在年菜场景中更偏好“可直接烹饪/可直接上桌”的菜品形态,而不是需要二次处理或更强调礼赠属性的产品。

整体来看,这组数据揭示了年菜消费的两条主线并行。其一是传统认知延续,鱼、猪、羊等肉类仍是春节餐桌最强确定性品类,需求稳定且覆盖面广;其二是结构性升级,海鲜与牛肉的高占比说明消费者愿意为“品质感与仪式感”付费,而套餐、主食、汤羹等预制组合则体现“效率与省心”正在成为同等重要的决策因素。年菜市场正在从“买几道硬菜”升级为“兼顾丰盛、体面、效率与搭配的一整套年夜饭配置”。
面对这样的偏好结构,品牌与渠道要想在春节窗口期形成增量,关键不只是扩充SKU,而是把品类优势转化为更精准的场景化供给。一方面围绕鱼、猪、羊等高确定性品类做标准化爆款与稳定供应,确保口味与品质的可复制;另一方面用海鲜、牛肉、鲍鱼等品类打造差异化与高端化的“宴席亮点”,再以套餐、主食、汤羹补齐“一桌解决方案”,把消费者的选择成本降到最低,从而在节庆高峰中实现更高的客单与更强的复购沉淀。


