
卫星ETF华夏正式发行:商业航天迈入“航班化”时代,五年市场规模剑指九倍增长



商业航天的产业化进程正受到市场广泛关注。在此背景下,卫星产业ETF的推出,为公众参与这一战略性新兴产业提供了新的投资渠道,也反映出资本与航天技术加速融合的趋势。
商业航天迈入“航班化”时代 卫星产业ETF开启大众投资新通道
艾媒网(iiMedia.cn)获悉,9月17日,华夏中证卫星产业交易型开放式指数证券投资基金(产品简称:卫星ETF华夏,基金代码:158036)正式公开发行,为普通投资者提供了一款透明、便捷、低成本的指数化配置工具,标志着商业航天产业链在资本市场的普惠化迈出关键一步。

该基金通过紧密跟踪中证卫星产业指数,将卫星制造、发射、通信、导航、遥感等核心环节的龙头企业纳入投资标的,使普通投资者无需参与高门槛的航天项目投资,即可分享商业航天与卫星互联网产业的发展红利。
几乎在同一时间节点,商业航天领域的技术突破与基础设施扩容也在同步加速:星河动力智神星一号遥一火箭成功完成首飞,验证了新一代可重复使用运载工具的技术路径;海南商业航天发射场持续扩容,二期工程建成后年发射能力有望突破60次,较现有能力实现数倍提升。
业界普遍认为,伴随着可回收火箭技术取得关键性突破,以及高密度发射基础设施的逐步完善,中国商业航天正从过去的“试验验证”阶段,稳步迈入低成本、高频次、航班化进入空间的新纪元,低轨卫星组网的广阔市场空间正被持续激活。
星座计划提速与制造范式变革 全产业链迎来规模化放量周期
在SpaceX“星链”计划持续扩容的全球背景下,中国低轨卫星星座建设正进入前所未有的加速期。当前,中国GW星座、千帆星座、鸿鹄三大国家级低轨星座远期规划合计约3.8万颗卫星,构成了庞大的太空基础设施蓝图。
其中,千帆星座已实现“一箭18星”“一箭20星”的批量发射能力,大幅提升了组网效率。然而,现阶段已部署规模距离远期目标仍有差距,后续密集的组网、补网及卫星更新换代需求,将持续催生卫星制造与火箭发射两大核心环节的订单放量。
值得关注的是,卫星制造端正在经历一场深刻的“批量化革命”:G60卫星数字工厂通过引入数字化生产线,将生产节拍压缩至约1.5天一颗,预计年产能可达300颗;雄安新区建设的流水线式卫星产线更是实现了单星总装下线仅需约30小时,具备年产100颗以上的能力。
这种由项目制、定制化向标准化、模块化、规模化转型的制造范式变革,不仅降低了单颗卫星的生产成本,也为未来万颗级别的星座部署奠定了工业基础。与此同时,卫星频率和轨道资源作为全球稀缺的战略资源,其抢占与布局已成为各国航天竞争的前沿阵地。
据国际电信联盟(ITU)官网信息,中国于2025年12月向ITU申请了超20万颗卫星的频轨资源,推进“GW星座”“千帆星座”等国家级计划,拟在未来十年内完成上万颗卫星部署,2030年前待发卫星数量超过1.68万颗。
这一系列动作表明,中国正试图在全球低轨空间的“座位争夺战”中占据有利位置。
市场规模五年翻九倍 空天经济从概念走向业绩兑现
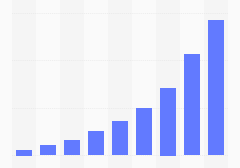
资本与技术的双重驱动下,卫星产业的市场规模预期呈现出爆发式增长态势。相关机构预测,按收入计算,中国卫星制造行业市场规模将由2025年的143亿元增长至2030年的1320亿元,年均复合增长率高达56%,相当于五年间实现近九倍的体量扩张。
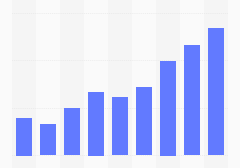
上述远期增长预测并非孤立存在,其短期基数呈现出明确的扩张轨迹。iiMedia Research(艾媒咨询)发布的《2026年中国高考志愿填报及就业前景大数据分析报告》显示,2020-2025年中国商业航天产值和卫星制造行业总收入稳步提升,2025年达到2.8万亿元和143亿元,预计2026年将达到3.1万亿元和157亿元。这一前期数据的稳步积累,为后续市场的加速扩张提供了坚实的产业基础。

这一预测的背后,是太空算力需求的快速崛起与卫星应用场景的持续拓宽。上海正式启动“明珠星座计划”,着手筹建“千星万P”级别的太空算力星座,旨在将计算能力从地面数据中心延伸至太空轨道,满足人工智能、大数据处理、物联网等新兴领域对实时算力的苛刻需求。
这不仅拓展了卫星产业的商业边界,也为产业链上下游企业打开了新的增长曲线。
作为卫星ETF华夏的跟踪标的,中证卫星产业指数(931594.CSI)在编制上体现了对产业核心环节的聚焦:该指数精选卫星制造、卫星发射、卫星通信、卫星导航与卫星遥感等相关领域的上市公司证券,按过去一年日均总市值排序选取前50只样本,同时设置单只样本权重不超过10%的上限,并确保卫星平台、卫星载荷制造和卫星发射等“基础领域”样本合计权重不低于50%。
这种设计既保证了指数的代表性与流动性,又避免了单一个股过度集中带来的波动风险,使投资者能够更纯粹地分享卫星产业链从上游制造到下游应用的全环节成长红利。
分析人士指出,指数化投资工具的问世,意味着商业航天产业的投资逻辑正在从早期的主题概念炒作,转向基于产业进度和业绩兑现的理性配置,空天经济的“红利释放期”正临近。
产业挑战与战略展望 构建商业航天可持续发展生态
尽管中国商业航天展现出强劲的发展动能,但客观来看,产业仍面临诸多现实挑战。
当前三大星座的部署进度与3.8万颗的远期规划相比仍有较大差距,火箭回收技术的完全成熟、卫星在轨寿命的延长、地面终端成本的降低等问题,仍需通过持续的技术迭代加以解决。此外,全球低轨频轨资源的竞争日趋激烈,国际电信联盟“先申报先使用”的规则使得后发国家在轨道协调上面临更大压力。
在此背景下,单纯依靠政府投入难以支撑如此庞大的星座计划,引导社会资本、金融资本有序进入,构建“技术突破-商业应用-资本反哺”的良性循环,成为产业可持续发展的关键。卫星ETF等普惠金融工具的发行,正是打通这一循环的重要尝试,它为普通投资者提供了参与国家战略级产业的通道,同时也为航天企业提供了更广阔的融资渠道和品牌曝光。
展望未来,随着海南发射场等基础设施的全面建成、可回收火箭技术的规模化应用、卫星批产成本的持续下降,以及卫星互联网、太空算力、遥感服务等应用场景的逐步落地,中国商业航天有望在全球空天经济版图中占据更为核心的位置。
从“一年几发”到“一月数发”,从“单星定制”到“批量下饺子”,从“机构专供”到“大众共享”,中国商业航天正在经历从技术验证到商业闭环的关键转变。可以预见,随着太空基础设施的持续升级,人类对近地空间资源的开发利用方式也将随之发生深刻变化。


