
智神星一号成功入轨 中国民营商业航天再获重大突破



一枚液体运载火箭的成功入轨引发广泛关注。这一进展不仅标志着民营航天企业在核心技术领域取得实质突破,也为商业航天产业链的演进提供了新的观察视角。
液体火箭成功入轨 民营航天取得关键突破
2026年9月1日10时,星河动力航天自主研发的智神星一号(遥一)中大型可重复使用液体运载火箭在酒泉东风商业航天创新试验区点火升空,火箭按程序顺利完成飞行试验并精确进入预定轨道,任务取得圆满成功。

这一里程碑事件标志着中国民营商业航天在液体动力技术领域迈出实质性步伐,也意味着商业航天产业链正加速向高技术密度、高可靠性、高迭代速度的方向迈进。
作为星河动力首款液体运载火箭,智神星一号的成功不仅验证了民营企业在复杂航天系统工程中的总体设计、动力集成与飞行控制能力,更被业界广泛视为继朱雀三号之后,中国民营商业航天在液体火箭赛道的又一次关键突破。
值得注意的是,该型火箭具备可重复使用设计特征,代表了未来商业航天降低发射成本、提升航班化发射能力的主流技术路径。次日,A股市场主要指数整体承压,市场风险偏好偏弱,但航空航天及军工方向却逆势活跃,国证通用航空产业指数探底回升、逆市翻红,实现七连涨,航空ETF汇添富(159257)及其核心成分股获资金集中流入,显示资本市场对航天装备产业长期价值的认可。
市场观察人士指出,在大盘弱势环境下,资金往往向具备独立事件催化或强产业趋势支撑的方向集中,而商业航天技术的实质性突破,尤其是液体火箭这一高壁垒领域的连续成功,为板块提供了坚实的产业逻辑支撑与估值重塑空间。
多重因素共振 航空航天板块逆势走强
艾媒网(iiMedia.cn)获悉,9月2日,A股航空航天及军工板块的逆势表现,并非偶然的资金轮动,而是产业事件与地缘风险双重催化叠加、并向产业链纵深传导的系统性结果。
从当日盘面表现来看,航空ETF汇添富(159257)标的指数——国证通用航空产业指数在主要指数整体承压的背景下日内探底回升,强势翻红,有望实现七连涨,展现出极强的相对收益特征。
成分股中,洪都航空、中无人机涨超2%,中航高科涨超1%,航天彩虹、中航机载涨近1%,国睿科技、睿创微纳、华测导航等亦跟随上涨;产业链层面,北方长龙、晨曦航空、通易航天等航空装备及相关配套个股同步活跃,仅万丰奥威等少数成分股小幅回调。
资深市场分析人士指出,此次板块行情的交易路径呈现逐级扩散特征:由中东地缘冲突升温触发军备需求预期,资金率先涌入传统军工装备标的,随后快速向无人机、航空装备及航空航天上游产业链传导,而非单纯由商业航天题材独立启动。
这种资金逻辑表明,市场对航空航天产业的定价逻辑超越短期事件驱动,开始深入关注装备需求弹性、供应链韧性及长期技术迭代的战略价值。从现代战争装备体系演变来看,无人机从早期的辅助侦察工具全面演变为集侦察、打击、电子战和战场信息获取于一体的重要空中力量,其大规模应用同时强力带动反无人机、防空反导系统和电子对抗装备的需求升级。
此次中东冲突中,美军MQ-9无人机被击落的事件,进一步刺激了资本市场对无人机、反无人机及防空反导细分方向的配置意愿,并与智神星一号发射成功形成“地缘紧张+产业突破”的双重催化格局,共同推升板块热度。
技术突破打开空间 商业航天进入液体动力时代
智神星一号遥一任务的成功,被业内普遍视为中国商业航天从技术验证阶段迈向工程化应用与规模化运营的关键转折点。
与固体运载火箭相比,中大型可重复使用液体运载火箭在运载效率、推进剂成本、任务灵活性和入轨精度上具有优势,是支撑未来低轨卫星互联网星座高密度部署、空间物资常态化运输及深空探测商业化的主力箭型。
星河动力作为民营航天的头部企业,此前凭借固体运载火箭“谷神星一号”系列多次成功发射打开市场,而此次智神星一号的入轨成功,表明其正式完成从固体到液体、从一次性到可重复使用的技术路线跨越,产品矩阵实现重大升级。
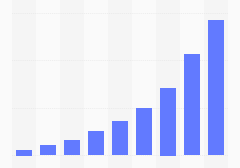
这种企业层面的技术跨越与产品升级,与宏观产业规模的持续扩张形成了紧密的共振。iiMedia Research(艾媒咨询)发布的《2026年中国高考志愿填报及就业前景大数据分析报告》显示,2020-2025年中国商业航天产值和卫星制造行业总收入稳步提升,2025年达到2.8万亿元和143亿元,预计2026年将达到3.1万亿元和157亿元。

航空航天领域专家指出,液体火箭的涡轮泵、燃烧室、再生冷却及回收复用等技术壁垒极高,研制周期长、资金投入大、试验风险高,民营企业能在该领域取得连续突破,反映出中国商业航天生态在风险投资、高端人才流动、供应链协同及政策配套方面的日渐成熟。
与此同时,国家及地方层面持续释放产业利好,商业航天被明确纳入战略性新兴产业范畴,北京、上海、安徽、广东等地加速布局商业航天发射场、智能制造基地及测控服务体系。
安徽池州作为智神星一号的重要研发制造基地,亦有望借助此次成功发射的品牌效应,进一步吸引推进剂、复合材料、航电系统、地面设备等产业链上下游资源集聚,打造具有区域特色的航天产业高地。
从全球产业竞争视角审视,以SpaceX为代表的国际头部企业已通过“猎鹰”系列液体可重复使用火箭大幅降低了进入太空的成本门槛,中国民营航天企业在此核心赛道的加速追赶,不仅关乎商业发射市场的份额争夺,更对提升国家整体航天发射冗余能力、保障空间基础设施自主可控与安全具有深远战略意义。
产业链价值重估 长期增长逻辑确立
智神星一号的成功发射与航空航天板块在弱市环境下的逆势走强,共同勾勒出中国商业航天与国防装备产业融合、双向赋能的清晰发展图景。
短期维度,中东地缘冲突持续升级带来的事件性驱动,与液体火箭技术突破形成的产业性催化相互交织,为资本市场提供了确定性较强的交易主线与配置抓手;中长期维度,无论是国内低轨卫星星座的大规模组网部署需求,还是无人化、智能化、体系化装备在现代国防中的渗透率加速提升,都指向航空航天产业链具备坚实且可见的增长基本面。
当前,A股市场对航空航天板块的配置逻辑正在发生转变,逐步从单纯的题材炒作和概念预期,转向对订单确定性、技术护城河、产能释放节奏及出口潜力的基本面研判。随着越来越多民营航天企业在液体火箭、垂直回收、卫星批量制造、空间应用服务等核心环节取得实质性突破,商业航天板块有望从“政策预期”驱动阶段稳步迈入“业绩兑现”与“价值重估”的新阶段。
综合来看,在国家战略安全需求、新质生产力发展方向与商业资本力量的共同推动下,中国航空航天产业有望在技术创新、装备升级与市场化运营的协同共振中持续释放发展潜力,成为高端装备制造领域具有较强确定性的成长赛道之一,并为投资者提供具备穿越周期潜力的长期配置价值。


