
国家能源集团新型储能装机超814万千瓦 能源央企绿色转型提速



新型储能是构建新型电力系统的重要支撑。国家能源集团近年来在该领域的布局持续提速,其业务进展与运营成效,为观察中国储能产业从规模化扩张向市场化运营转型提供了重要窗口。
国家能源集团新型储能装机创纪录
艾媒网(iiMedia.cn)获悉,相关报道显示,截至2026年6月底,国家能源集团已投运新型储能项目203项,总装机规模达到约814万千瓦/1945万千瓦时,项目广泛分布于全国26个省(自治区、直辖市)。
数据显示,仅2026年上半年,该集团新型储能累计上网电量即达18.9亿千瓦时,综合利用小时数为516小时。从项目结构分析,203个项目平均单体规模约4万千瓦,既包含百兆瓦级大规模独立储能电站,也涵盖分布式工商业储能及新能源场站配套储能,体现出多场景融合、源网荷储协同的发展特征。

作为国家能源安全的“压舱石”和能源绿色转型的主力军,国家能源集团此次披露的数据不仅意味着其新型储能装机总量稳居国内能源央企第一梯队,更反映出中国在锂离子电池、液流电池、压缩空气储能、钠离子电池等多元技术路线的商业化应用进入快车道。
从装机容量看,814万千瓦的功率规模与1945万千瓦时的容量规模相匹配,平均储能时长约2.4小时,这一配置结构与当前电网侧调峰、新能源配储及用户侧峰谷套利的主流需求吻合。
值得注意的是,上半年516小时的综合利用小时数,折算至全年有望突破1000小时,高于行业平均水平,表明其储能资产并非简单的“建而不用”,而是参与了电力现货市场调峰调频及可再生能源消纳,项目运营效率与经济性正在逐步显现,为行业提供了从“政策驱动”向“市场驱动”转型的鲜活样本。
26省储能网络支撑区域能源结构转型
国家能源集团新型储能项目的26省布局并非简单的规模堆砌,而是与中国能源资源逆向分布特征及“西电东送”“北电南送”国家战略耦合。
在内蒙古、甘肃、青海、新疆、宁夏等风光资源富集的西北地区,大规模共享储能电站的建设有效缓解了可再生能源发电的间歇性和波动性问题,提升了“沙戈荒”大型风电光伏基地的外送通道利用率,降低了因调峰能力不足导致的弃风弃光率。
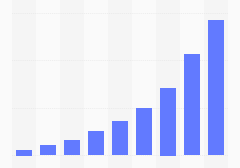
这一区域布局的推进,建立在国家层面加速构建新型储能产业体系的宏观背景之下。iiMedia Research(艾媒咨询)发布的数据显示,2025年中国新型储能累计装机规模达到144.7GW,同比增长84.80%。国家发展改革委、国家能源局联合印发的《新型储能规模化建设专项行动方案(2025-2027年)》提出,到2027年全国新型储能装机规模目标达到1.8亿千瓦以上,同时加快新型储能价格机制建设,鼓励新型储能全面参与电能量市场与辅助服务市场,拓展多元化收益渠道。预计未来两年半内国内大型储能装机规模将实现翻倍增长,国内储能行业正迈入高速发展新阶段。在明确的装机目标与市场化收益机制引导下,储能资源的配置进一步向负荷中心延伸。

与此同时,在江苏、浙江、广东、山东、河南等东部及中部负荷中心,分布式储能及用户侧项目的投运则更多服务于电网削峰填谷、缓解迎峰度夏(冬)期间的电力供需紧张,部分先进项目已开始探索通过虚拟电厂模式聚合参与电力需求响应,为电力系统提供灵活的边际调节能力。
这种“西部基地配套+东部负荷调节”的梯次布局,使得814万千瓦的储能装机形成了跨时空、多层次的电力调节能力。业内专家指出,随着新能源装机占比持续攀升,局部地区出现的消纳瓶颈正从单纯的电源侧问题演变为系统性灵活性不足问题。国家能源集团通过在26个省份同步推进储能项目,实际上构建了一张覆盖发电侧、电网侧、用户侧全环节的灵活性资源网络,为各省级电网提供了近2000万千瓦时的调节电量池。
上半年18.9亿千瓦时的上网电量,正是这张网络实际发挥系统价值的直接证明,也意味着储能作为独立市场主体参与电力市场交易的机制在更多省份落地见效,为后续全国统一电力市场建设和电力辅助服务市场完善积累了宝贵的运营经验与数据资产。
新型储能成构建新型电力系统关键支柱
国家能源集团储能业务的快速扩张,是中国新型储能产业整体进入规模化、市场化发展阶段的缩影。
自“双碳”目标提出以来,国家层面相继出台《“十四五”新型储能发展实施方案》《关于加快推动新型储能发展的指导意见》等系列政策,明确鼓励发电侧、电网侧、用户侧“三侧协同”发展,并通过完善电价机制、推进电力现货市场建设等方式,为储能商业化运营扫清制度障碍。
从此次披露的数据看,仅国家能源集团一家的新型储能装机占据全国相当可观的份额,足见能源央企在落实国家战略、带动产业升级中的引领示范作用。
技术路线上,当前投运的814万千瓦项目虽然仍以磷酸铁锂储能为主力军,但液流电池、压缩空气储能、钠离子电池、飞轮储能等长时储能及混合储能技术的示范应用比例正在提升,项目平均储能时长从早期的1至2小时逐步向4小时乃至更长周期演进,以适配高比例可再生能源电力系统的调节需求。
产业链层面,储能系统成本在过去三年下降超过40%,带动电池制造、变流器(PCS)、电池管理系统(BMS)、能量管理系统(EMS)等上下游产业链同步壮大。上半年516小时的利用时长和18.9亿千瓦时的上网电量,表明部分项目已具备独立的商业盈利能力,通过峰谷价差套利、容量租赁、调频辅助服务、黑启动等多元化收益模式实现投资回报。
中国电力企业联合会相关研究显示,2026年上半年全国新型储能平均等效利用系数较去年同期继续提升,储能正从过去的“成本中心”加速转变为“价值中心”,其在新型电力系统中的主体地位和战略价值日益确立。
从规模扩张迈向高质量发展新阶段
尽管国家能源集团新型储能业务交出了一份亮眼的成绩单,但行业整体仍面临从“重建设”向“重运营”转型的深层挑战。当前部分地区存在新能源配储“建而不用”、调度调用机制不完善、市场回报机制不稳定等现实问题,个别项目的年利用小时数低于此次公布的平均水平,制约了储能系统真实价值的释放。
随着电力市场化改革进入深水区,单纯依靠行政性容量租赁或新能源强制配储的模式难以长期维系,储能项目需要在竞争激烈的电力现货市场、辅助服务市场中证明其不可替代的灵活调节价值。此外,锂离子电池的热失控安全风险、关键矿产资源对外依存度偏高、长时储能技术经济性尚未完全成熟等问题,仍是制约产业可持续发展的关键瓶颈。
展望未来,以国家能源集团为代表的能源央企需要在技术创新、标准制定、市场机制设计等方面继续发挥“国家队”引领作用,推动储能与人工智能、大数据、云计算深度融合,加快建设云边协同的智慧储能调控体系。814万千瓦的投运规模既是里程碑,更是新起点。
在全球能源转型的大背景下,中国新型储能产业在装机规模持续领先的同时,还需在核心技术自主可控、全生命周期安全管控、商业模式创新及国际市场拓展等方面实现进一步突破,以更好支撑能源革命、保障能源安全,并推动经济社会全面绿色转型。


