算力产业仍在增长但将回归理性:北美面临投融资双重困境,中国有望在2028年迎来供给释放

艾媒咨询 | 2025年中国算力概念产业发展状况及重点企业大数据监测报告

2025年中国算力概念产业已进入“头部引领、两极分化”的成熟发展阶段,资源、技术、资金正加速向产业链核心企业集聚,行业集中度将持续提升并趋于稳定。全球领先的新经济产业第三方数据挖掘和分析机构iiMedia Research(艾媒咨询)最新发布的《2025年中国算力概念产业发展状况及重点企业大数据监测

艾媒咨询 | 2025年中国算力概念产业发展状况及重点企业大数据监测报告 精品决策
通用(General Motors)汽车公司运行状况及消费行为调查数据 通用(General Motors)汽车公司运行状况及消费行为调查数据 车辆制造通用汽车公司(General Motors)运行状况与用户行为调查数据 通用汽车公司(General Motors)运行状况与用户行为调查数据 车辆制造通用电气(General Electric)企业运行大数据与竞品企业研究 通用电气(General Electric)企业运行大数据与竞品企业研究 工业机械制造 用数据说话

  艾媒网(iimedia.cn)获悉,中信证券研报称,中美算力领域正处于高度景气建设周期,高速增长之下,北美算力建设面临投融两端困局:其一,投资能否回本?其二,融资能否承接?中国算力资本开支增长空间较大,国资体系、信贷成本、基础设施承载条件有利,关键在于国产算力芯片性能及产能放量,2028年或迎供给释放节点。综合来看,中信证券认为产业仍在增长但将回归理性,考虑体量高度集中、估值比肩“科网”,且资金面“抽水”回升而净“注水”收窄,美股市场须警惕调整风险。

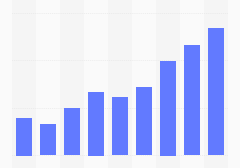
  中国通用算力市场保持持续扩张态势。iiMedia Research(艾媒咨询)数据显示,中国通用算力市场规模由2020年的39.6EFLOPS逐年稳步上涨,2025年达到85.8EFLOPS,后续增长动能持续释放,预测2028年将达到140.1EFLOPS。长期向上的增长曲线,印证中国算力赛道具备充足的成长空间,和研报中“中国算力资本开支增长空间较大”的判断相互印证。

  不过持续扩张的背后也存在约束。虽然国资、信贷、基建为中国算力建设提供了良好基础,但中国算力规模扩张的上限取决于国产算力芯片的供给能力。iiMedia Research(艾媒咨询)数据显示,中国AI芯片市场在2021、2022年迎来爆发式增长,同比增速分别高达123.56%、99.06%,随后增速逐步回落,进入稳健增长阶段,预计到2028年增速为16.28%,2030年放缓至9.66%。这一趋势反映出,AI芯片行业早期的高速放量阶段逐步过去,产能爬坡、性能成熟是一个循序渐进的过程。

  放眼全球对比,同样处于高景气周期的北美算力市场,则面临完全不同的压力。北美算力投入高速推进,但已经遭遇投资回报、融资承接的双重考验。算力产业整体虽然仍处在上行通道,但高速扩张逐步向理性回归,美股算力板块估值偏高、增量资金收紧,潜在调整风险值得警惕。

  整体来看,国内通用算力市场稳步扩容的趋势明确,增长潜力充足,但发展节奏绑定国产芯片的落地进度,海内外算力市场呈现分化格局。

责任编辑:周奇

艾媒咨询 | 2025年中国算力概念产业发展状况及重点企业大数据监测报告

2025年中国算力概念产业已进入“头部引领、两极分化”的成熟发展阶段,资源、技术、资金正加速向产业链核心企业集聚,行业集中度将持续提升并趋于稳定。全球领先的新经济产业第三方数据挖掘和分析机构iiMedia Research(艾媒咨询)最新发布的《2025年中国算力概念产业发展状况及重点企业大数据监测

艾媒咨询 | 2025年中国算力概念产业发展状况及重点企业大数据监测报告 精品决策
通用(General Motors)汽车公司运行状况及消费行为调查数据 通用(General Motors)汽车公司运行状况及消费行为调查数据 车辆制造通用汽车公司(General Motors)运行状况与用户行为调查数据 通用汽车公司(General Motors)运行状况与用户行为调查数据 车辆制造通用电气(General Electric)企业运行大数据与竞品企业研究 通用电气(General Electric)企业运行大数据与竞品企业研究 工业机械制造 用数据说话