
朱雀三号复飞在即:中国商业航天迈入可回收火箭产业化验证新阶段



当前,中国商业航天正步入高频发射与关键技术验证并行的密集攻坚期,产业生态从局部突破转向系统性能力构建。这一进程不仅映射出技术迭代的加速,也表明商业航天从早期探索迈向工程化、批量化运营的战略转型节点。
商业航天密集发射窗口开启
8月10日,A股市场在震荡中呈现出结构性分化,三大指数涨跌不一,沪指上涨0.67%,创业板指微跌0.73%,但市场做多情绪整体较为火热,两市超4000只个股实现上涨。在此背景下,商业航天板块成为资金追捧的核心主线之一。
截至当日收盘,航空ETF汇添富(159257)大涨近2%,强势录得两连阳;其标的指数成分股表现尤为亮眼,洪都航空逼近涨停,国睿科技涨超6%,航天彩虹涨近5%,中无人机涨超3%,中直股份、中航机载、华力创通、中航高科等均涨超2%,万丰奥威涨近2%,仅睿创微纳小幅收跌。
资本市场的反应,与近期中国航天高密度发射窗口的开启形成共振。8月5日,中国航天科技集团一院研制的捷龙三号运载火箭在山东海阳附近海域以“一箭双星”方式,将东方慧眼高光谱01、02星准确送入预定轨道;而备受业界瞩目的蓝箭航天朱雀三号遥二可回收火箭则于8月11日7时45分在酒泉卫星发射中心实施发射,核心任务为一子级垂直回收验证。

此外,长征十二号运载火箭也于8月16日执行发射任务。国家队与民营航天力量在同一时段内密集排期、协同发力,表明中国航天产业正进入一个前所未有的高频发射周期,火箭制造、卫星应用、地面设备产业链上下游的市场关注度随之攀升,商业航天作为新质生产力的代表,其战略价值正在被市场重新定价。
朱雀三号复飞引领技术验证新阶段
艾媒网(iiMedia.cn)获悉,在本轮密集发射窗口中,蓝箭航天自主研发的朱雀三号遥二可回收火箭无疑是最具里程碑意义的市场焦点。
作为中国民营航天领域首款大型液氧甲烷可重复使用运载火箭,朱雀三号采用不锈钢箭体结构和液氧甲烷推进剂组合,在技术路线上不仅具备成本低廉、燃烧积碳少、维护便捷等优势,更与当前全球商业航天最前沿的技术趋势直接接轨。
此次遥二任务的核心目标在于完成一子级垂直回收验证,这是继该型号首飞之后的关键一步。一旦垂直回收取得成功,将意味着中国民营火箭首次真正实现从“成功入轨”到“回收复用”的产业闭环跨越,解决长期以来制约商业航天发展的成本瓶颈。
行业共识认为,运载火箭的制造与发射成本占据了卫星部署总成本的绝大部分,而可回收复用技术能够将单发发射成本降低一个数量级,同时大幅提升发射频次,这是商业航天从“科研模式”转向“运营模式”的前提条件。与SpaceX猎鹰9号已成熟的煤油机回收复用体系相比,朱雀三号虽然仍处于技术验证期,但其选择的液氧甲烷路线在面向未来深空探测与星际航行时更具潜力。
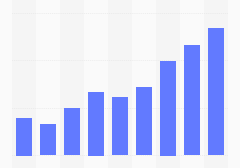
鉴于前述技术路线的行业价值,其战略推进亦建立在明确的市场数据支撑之上。iiMedia Research(艾媒咨询)发布的《2026年中国高考志愿填报及就业前景大数据分析报告》显示,2020-2025年中国商业航天产值和卫星制造行业总收入稳步提升,2025年达到2.8万亿元和143亿元,预计2026年将达到3.1万亿元和157亿元。此量级的市场增长空间,凸显了运载火箭降低单次发射成本、实现高频次复用的必要性,进而为垂直回收技术的工程验证提供了需求牵引。这也使得当下的技术攻关由单纯的理论验证,转向了实打实的产业化落地阶段。

此次发射不仅是对蓝箭航天发动机、制导控制、箭体结构、回收着陆等工程技术体系的全面考核,更是中国商业航天能否建立“制造-发射-回收-检修-再发射”完整产业化闭环的试金石。其任务成败将影响国内外资本对中国商业航天赛道长期价值的评估,也将为后续卫星互联网星座的大规模部署奠定运力基础。
全球竞速下的产业逻辑重构
在国内商业航天加速技术追赶的同时,全球航天产业的竞争格局与商业逻辑正在经历重构。
海外方面,SpaceX的产业化优势持续扩大且呈现加速态势:8月9日,猎鹰9号火箭成功发射24颗星链卫星,其一级助推器B1093已完成第16次飞行并成功在海上无人船上着陆,复用技术的成熟度与可靠性已遥遥领先。
SpaceX创始人马斯克近期更公开透露,即将通过星舰发射的星链V3卫星,其单星通信带宽能力将达到当前通过猎鹰火箭发射的V2系统的100倍以上,后续版本还将搭载手机直连功能,整体网络性能实现指数级跃升;伴随服务能力提升,第二代星链的年度经常性收入预计可达200亿美元。这一数据向全球市场清晰展示了商业航天在完成“降本增效”技术闭环后,所蕴含的巨大商业变现潜力与网络效应。
对标这一国际先进水平,中国商业航天的产业重心正在发生转移:过去数年,行业更多聚焦于“能否自主造出火箭、能否成功送入轨道”的技术从0到1突破;如今,随着捷龙三号海上机动发射、朱雀三号垂直回收、长征十二号运载能力提升等多型多态任务密集投入实践,产业核心逻辑转向“如何系统性降低制造成本、如何提高年发射频次、如何实现规模化商业运营”的从1到100阶段。
A股市场对此反应敏锐,洪都航空、国睿科技、航天彩虹等产业链核心企业的集体异动,反映出投资者已不再将商业航天视为单纯的概念题材,而是开始基于产业化兑现的确定性重新进行估值定价。
从高温合金材料、液体发动机涡轮泵、箭载电子设备到地面测控站、卫星地面终端,一条覆盖商业航天全链条的价值投资逻辑正在资本市场逐步成型,产业资本与金融资本的协同效应初步显现。
产业化闭环成型与未来挑战
综合多方信源与产业动态判断,当前中国商业航天正处于从技术突破到产业兑现的关键临界点。朱雀三号遥二的回收验证、长征系列火箭的高频部署、捷龙三号海上发射能力的成熟应用,以及A股资本市场相关板块的热度持续,共同勾勒出国内商业航天基础设施加速完善、社会关注度提升的清晰图景。
可回收火箭一旦完成产业化闭环,将不仅改变火箭制造与发射行业的成本曲线,更将显著降低卫星互联网、高光谱遥感、空间科学实验、太空制造等下游应用的准入门槛,催生万亿级的空天信息与服务市场,为数字经济等战略性新兴产业提供关键基础设施支撑。
然而,相较于SpaceX每年超百次的稳定发射能力、助推器十余次复用的成熟度以及星舰快速迭代的系统工程能力,中国商业航天在回收可靠性验证、年均发射频次、供应链规模效应及商业订单可持续性上仍存在客观差距。
产业化的最终实现,既依赖于技术突破,也需多方条件的协同支撑。除民营企业持续攻克工程化难题外,发射场资源统筹、频率轨道国际协调、监管框架完善及保险金融配套构建等方面,均有待国家队与民营力量形成更为系统的协作机制。
未来三至五年,是中国商业航天在全球产业格局中确立自身定位的关键时期。将资本市场的阶段性关注导向核心技术研发的长期投入,并使政策资源切实融入创新生态,有助于推动商业航天从技术叙事走向产业现实,进而为国家经济高质量发展与科技自立自强提供潜在的增长支撑。


